
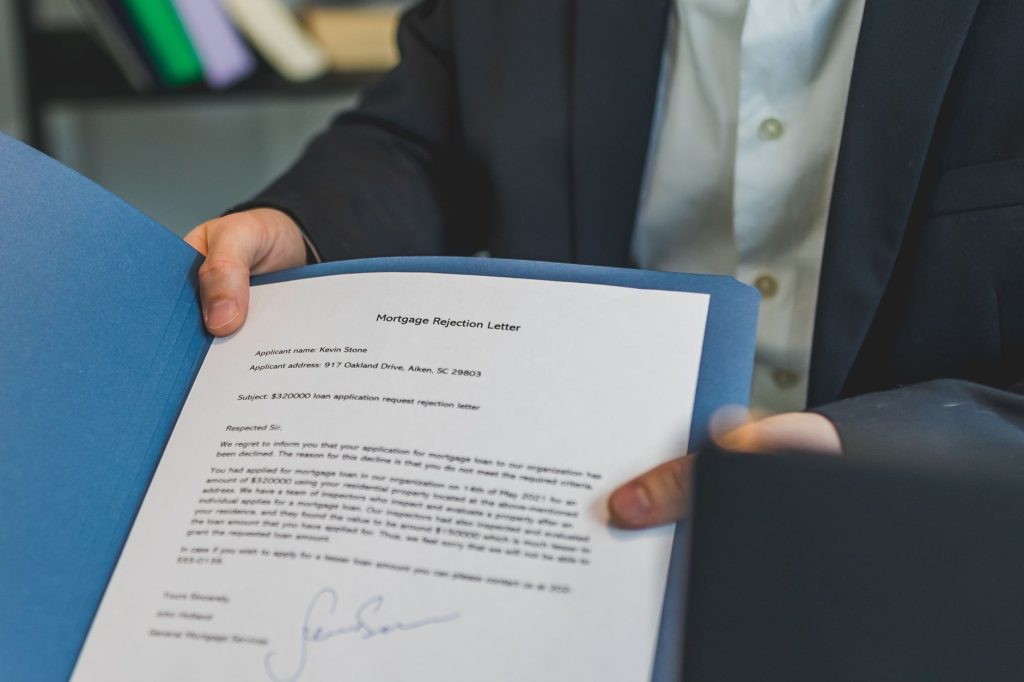
Recibir un rechazo de alquiler por falta de historial crediticio puede ser desalentador, especialmente si sientes que cumples con todos los demás requisitos financieros. Sin embargo, este rechazo no significa el fin de tu búsqueda; existen múltiples alternativas efectivas para superar este obstáculo.
Índice
- Primero, entiende exactamente por qué te rechazaron
- Alternativa 1: ofrece un depósito de seguridad más alto
- Alternativa 2: propón pagar varios meses por adelantado
- Alternativa 3: consigue un cofirmante o guarantor
- Alternativa 4: busca propiedades administradas por landlords individuales
- Alternativa 5: presenta documentación alternativa de confiabilidad financiera
- Alternativa 6: escribe una carta de presentación personal
- Alternativa 7: considera vivienda compartida temporalmente
- Alternativa 8: comienza a construir crédito de inmediato
- En resumen
Primero, entiende exactamente por qué te rechazaron
Antes de intentar una nueva estrategia, pide al landlord una explicación clara y específica del motivo del rechazo. Esto te ayuda a enfocar tus esfuerzos exactamente donde se necesitan, en lugar de adivinar el problema.
 DIMECOMO.COM
Alternativa 1: ofrece un depósito de seguridad más alto
Algunos landlords están dispuestos a reconsiderar su decisión si ofreces un depósito de seguridad adicional, más allá del monto estándar, como forma de compensar la falta de historial crediticio tradicional.
Alternativa 2: propón pagar varios meses por adelantado
Ofrecer pagar tres, seis o más meses de renta por adelantado reduce significativamente el riesgo financiero percibido por el landlord, incluso sin historial crediticio establecido.
Alternativa 3: consigue un cofirmante o guarantor
Como se explica en otras guías de esta serie, tener a alguien con buen crédito que respalde tu solicitud (ya sea un conocido de confianza o un servicio profesional) puede resolver directamente el problema de falta de historial.
Si sospechas que el rechazo se debió realmente a discriminación por tu origen nacional, raza, o cualquier otra categoría protegida, en lugar de una evaluación financiera legítima, considera consultar con una organización de vivienda justa sobre tus opciones legales.
Alternativa 4: busca propiedades administradas por landlords individuales
Grandes compañías de administración de propiedades a menudo tienen criterios automatizados más rígidos. Landlords individuales, en cambio, pueden tener más flexibilidad para evaluar tu situación caso por caso.
Sigue leyendo
Alternativa 5: presenta documentación alternativa de confiabilidad financiera
Reúne documentos que demuestren tu estabilidad financiera de otras formas:
- Estados de cuenta bancarios mostrando ahorros consistentes.
- Cartas de referencia de empleadores actuales o anteriores.
- Historial de pagos puntuales de servicios públicos o suscripciones, si puedes documentarlo.
- Cartas de referencia de arrendamientos previos, incluso internacionales.
Alternativa 6: escribe una carta de presentación personal
Una breve carta explicando tu situación, tu estabilidad laboral y tu compromiso de ser un buen inquilino puede humanizar tu solicitud ante el landlord, especialmente en propiedades administradas directamente por sus dueños.
Alternativa 7: considera vivienda compartida temporalmente
Mientras construyes un historial crediticio más sólido, compartir vivienda con alguien que ya tenga un contrato establecido puede ser una solución práctica de corto a mediano plazo.
Alternativa 8: comienza a construir crédito de inmediato
Paralelamente a tu búsqueda actual, iniciar el proceso de construcción de crédito (por ejemplo, con una tarjeta de crédito asegurada) te preparará mejor para futuras solicitudes de alquiler.
En resumen
Un rechazo de alquiler por falta de historial crediticio no es definitivo. Ofrecer pago adelantado, conseguir un guarantor, presentar documentación financiera alternativa, o buscar landlords más flexibles son estrategias efectivas que muchas personas usan exitosamente para superar este obstáculo común.
Contenido Relacionado:
 DIMECOMO.COM
Cuánto cuesta vender una casa (comisiones y gastos)
 DIMECOMO.COM
Pasos para vender tu casa en Estados Unidos
 DIMECOMO.COM
Qué hacer si no puedes pagar tu hipoteca este mes
 DIMECOMO.COM
Cuándo tiene sentido pagar puntos para bajar tu tasa de interés
 DIMECOMO.COM
Qué es refinanciar una hipoteca y cuándo conviene hacerlo
 DIMECOMO.COM