
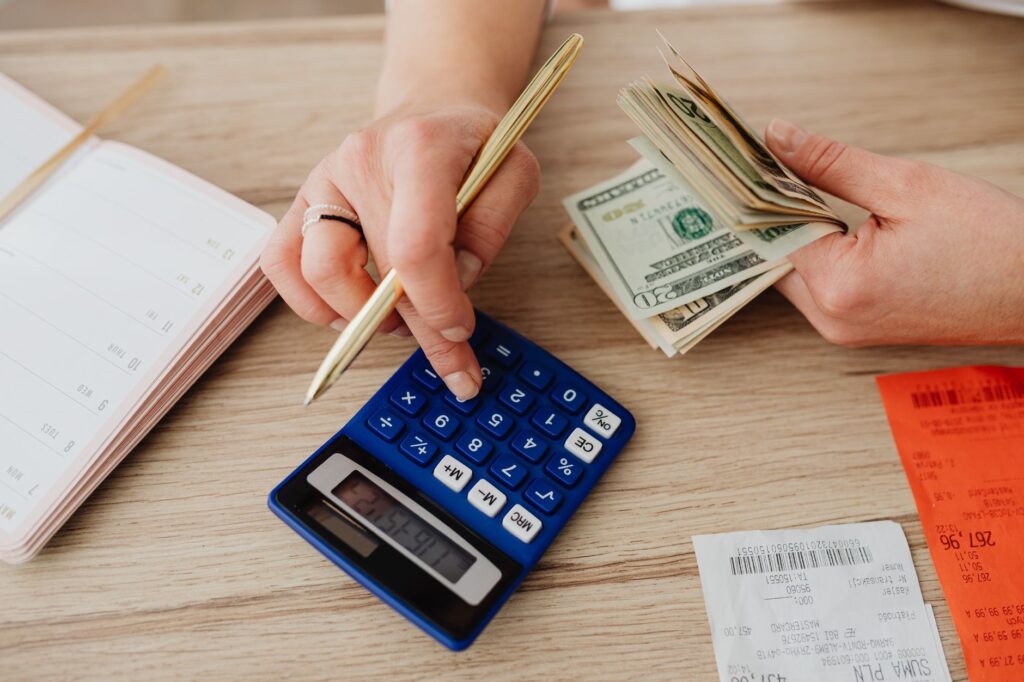
La relación deuda-ingreso (debt-to-income ratio o DTI) es uno de los factores más importantes, junto con tu puntaje de crédito, que los prestamistas evalúan al decidir si aprobarte para una hipoteca y por cuánto monto. Entender cómo se calcula te ayuda a prepararte mejor para el proceso de solicitud.
Índice
- Qué es exactamente la relación deuda-ingreso
- Cómo se calcula el DTI
- Qué porcentaje generalmente buscan los prestamistas
- Qué deudas se incluyen en el cálculo
- Qué NO se incluye generalmente
- Cómo mejorar tu relación deuda-ingreso
- Qué hacer si tu DTI es demasiado alto
- El DTI afecta tanto la aprobación como el monto del préstamo
- En resumen
Qué es exactamente la relación deuda-ingreso
Es un porcentaje que compara tus pagos mensuales de deuda total con tu ingreso bruto mensual, dándole al prestamista una idea clara de cuánto de tu ingreso ya está comprometido con obligaciones financieras existentes.
 DIMECOMO.COM
Cómo se calcula el DTI
El cálculo generalmente considera dos versiones:
- DTI de front-end: considera únicamente tu futuro pago de vivienda (principal, interés, impuestos, seguro) en relación con tu ingreso bruto mensual.
- DTI de back-end: incluye todas tus deudas mensuales (pago de vivienda, préstamos de auto, tarjetas de crédito, préstamos estudiantiles) en relación con tu ingreso bruto mensual.
Qué porcentaje generalmente buscan los prestamistas
Aunque varía según el tipo de préstamo y el prestamista específico, generalmente los prestamistas prefieren ver un DTI de back-end por debajo de ciertos umbrales considerados manejables, con cierta flexibilidad adicional en préstamos FHA comparado con convencionales.
Los límites exactos de DTI varían considerablemente según el prestamista, el tipo de préstamo, y otros factores compensatorios en tu perfil financiero, como un puntaje de crédito excepcionalmente alto o reservas de efectivo significativas.
Qué deudas se incluyen en el cálculo
- Pagos mínimos de tarjetas de crédito.
- Préstamos de auto.
- Préstamos estudiantiles.
- Pensión alimenticia u obligaciones de manutención infantil, si aplican.
- Cualquier otro préstamo personal con pagos mensuales regulares.
Sigue leyendo
Qué NO se incluye generalmente
Los gastos de vida cotidiana como alimentos, servicios públicos, seguro de auto o entretenimiento generalmente no se incluyen en el cálculo formal del DTI, aunque obviamente afectan tu capacidad real de pago.
Cómo mejorar tu relación deuda-ingreso
- Paga y elimina deudas existentes antes de solicitar una hipoteca, especialmente saldos de tarjetas de crédito.
- Evita asumir nuevas deudas significativas mientras te preparas para comprar una casa.
- Considera aumentar tus ingresos, aunque esto generalmente requiere documentación sólida y consistente para que el prestamista lo considere.
- Considera un pago inicial mayor para reducir el monto del préstamo y, por lo tanto, tu pago mensual de vivienda proyectado.
Qué hacer si tu DTI es demasiado alto
Si descubres que tu relación deuda-ingreso actual es demasiado alta para calificar cómodamente, considera enfocarte primero en pagar deudas existentes antes de proceder con tu solicitud de hipoteca, en lugar de forzar una aprobación con un DTI ajustado al límite máximo.
El DTI afecta tanto la aprobación como el monto del préstamo
Además de determinar si calificas, tu DTI también influye directamente en el monto máximo que un prestamista está dispuesto a ofrecerte, lo cual afecta el rango de precio de vivienda que puedes considerar razonablemente.
En resumen
La relación deuda-ingreso es un factor crítico en tu aprobación hipotecaria, comparando tus obligaciones de deuda mensual con tu ingreso bruto. Reducir deudas existentes antes de solicitar una hipoteca puede mejorar significativamente tanto tus probabilidades de aprobación como el monto que puedes calificar para pedir prestado.
Contenido Relacionado:
 DIMECOMO.COM
Qué mejoras aumentan el valor de tu casa antes de venderla
 DIMECOMO.COM
Vender por tu cuenta (FSBO) vs. usar un agente inmobiliario
 DIMECOMO.COM
Cuánto cuesta vender una casa (comisiones y gastos)
 DIMECOMO.COM
Pasos para vender tu casa en Estados Unidos
 DIMECOMO.COM
Qué hacer si no puedes pagar tu hipoteca este mes
 DIMECOMO.COM