Saber cómo inscribirte en Medicare es importante cuando te acercas a los 65 años. Tu primera oportunidad para hacerlo normalmente dura siete meses: comienza tres meses antes del mes en que cumples 65 años y termina tres meses después.
Inscribirte dentro del período que te corresponde puede ayudarte a evitar interrupciones en tu cobertura y posibles penalizaciones. En esta guía conocerás cómo funciona Medicare, cuándo debes inscribirte, qué información necesitas y cómo elegir entre Medicare Original y Medicare Advantage.
Puedes consultar directamente las fechas oficiales de inscripción en Medicare en el sitio web de la Administración del Seguro Social.
Aviso: Este contenido es informativo y no sustituye la orientación de Medicare, la Administración del Seguro Social o un asesor autorizado. Las reglas pueden cambiar y algunas dependen de tu situación personal.
- Qué es Medicare y cómo funciona
- Las partes de Medicare
- Quién puede calificar para Medicare
- Cuándo debes inscribirte en Medicare
- Período de Inscripción Inicial
- Cómo inscribirte en Medicare Partes A y B
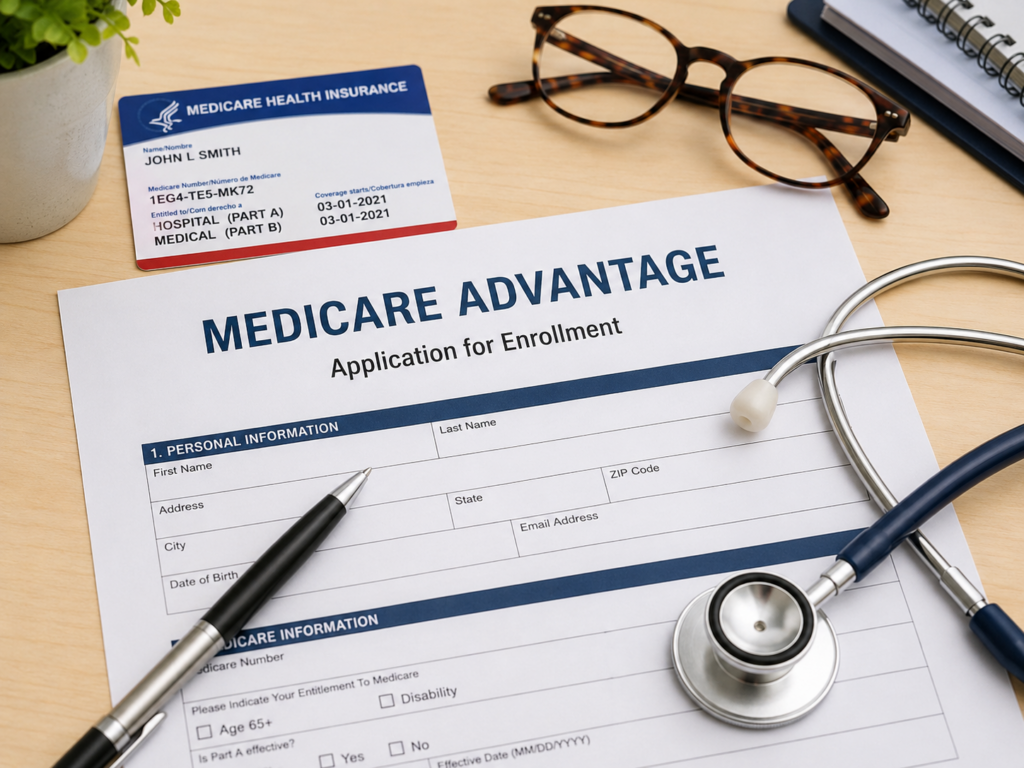
- Qué información necesitas para solicitar Medicare
- Cuánto cuesta Medicare en 2026
- Cómo inscribirte en Medicare Advantage
- Períodos para cambiar o contratar Medicare Advantage
- Penalizaciones por inscribirte tarde
- Medicare y Medicaid
- Conclusión
Qué es Medicare y cómo funciona

Medicare es el programa federal de seguro médico dirigido principalmente a personas de 65 años o más. Algunas personas menores de 65 años también pueden calificar si reciben beneficios por incapacidad o tienen determinadas condiciones médicas, como enfermedad renal en etapa final.
Para comenzar, debes inscribirte en las Partes A y B por medio de la Administración del Seguro Social. Después puedes decidir cómo recibir tu cobertura:
- Medicare Original, administrado directamente por el gobierno federal.
- Medicare Advantage, ofrecido por compañías privadas aprobadas por Medicare.
Medicare Original incluye las Partes A y B. Medicare Advantage, también conocido como Parte C, combina las Partes A y B y, generalmente, incluye cobertura de medicamentos de la Parte D.
Las partes de Medicare
Medicare Parte A: seguro de hospital
La Parte A ayuda a cubrir:
- Hospitalizaciones como paciente internado.
- Atención en centros de enfermería especializada bajo determinadas condiciones.
- Cuidados de hospicio.
- Algunos servicios de salud en el hogar.
La mayoría de las personas no paga una prima mensual por la Parte A porque ellas o sus cónyuges trabajaron y pagaron impuestos de Medicare durante el tiempo requerido, generalmente al menos diez años.
Puedes revisar la explicación oficial de las Partes A y B de Medicare en el sitio del Seguro Social.
Medicare Parte B: seguro médico
La Parte B ayuda a cubrir servicios como:
- Consultas con médicos y otros profesionales de salud.
- Atención ambulatoria.
- Equipos médicos duraderos.
- Algunos servicios de salud en el hogar.
- Exámenes preventivos y vacunas cubiertas.
La mayoría de las personas paga una prima mensual por la Parte B. La cantidad puede ser mayor para quienes tienen ingresos superiores a determinados límites.
Medicare Parte C: Medicare Advantage
Medicare Advantage es una alternativa a Medicare Original. Estos planes son administrados por aseguradoras privadas aprobadas por Medicare y deben cubrir los servicios incluidos en las Partes A y B.
Muchos planes también incluyen medicamentos recetados y beneficios adicionales, como servicios dentales, de visión o audición. Sin embargo, pueden utilizar redes de médicos y hospitales, exigir autorizaciones previas y aplicar copagos diferentes.
Antes de elegir, puedes usar el comparador oficial de planes de Medicare para revisar las opciones disponibles en tu código postal.
Medicare Parte D: medicamentos recetados
La Parte D ayuda a pagar medicamentos recetados. Puedes obtener esta cobertura mediante un plan independiente si tienes Medicare Original o a través de un plan Medicare Advantage que incluya medicamentos.
Medicare explica cómo funciona esta cobertura en su sección oficial sobre planes de medicamentos de la Parte D.
Quién puede calificar para Medicare
Generalmente puedes calificar si tienes 65 años o más. También podrías obtener Medicare antes de esa edad si:
- Recibes beneficios por incapacidad y cumples los requisitos correspondientes.
- Tienes enfermedad renal en etapa final.
- Tienes esclerosis lateral amiotrófica, conocida como ELA o ALS.
La elegibilidad también puede depender de tu historial laboral, tus aportes a Medicare y tu situación migratoria. En casos de residencia permanente o historial laboral limitado, debes confirmar tu situación directamente con el Seguro Social.
Si estás planificando tu retiro, también puedes consultar nuestra guía sobre cómo se calcula la pensión de jubilación en Estados Unidos.
Cuándo debes inscribirte en Medicare
Período de Inscripción Inicial
Tu Período de Inscripción Inicial dura siete meses:
- Los tres meses anteriores al mes en que cumples 65 años.
- El mes en que cumples 65 años.
- Los tres meses posteriores.
Puedes consultar la herramienta oficial para saber cuándo puedes inscribirte en Medicare.
Si te inscribes antes del mes en que cumples 65 años, la cobertura normalmente comienza el primer día de ese mes. Si te inscribes durante el mes de tu cumpleaños o en los tres meses posteriores, generalmente comienza el primer día del mes siguiente.
Existen reglas especiales si naciste el primer día del mes. Puedes comprobarlas en la página sobre cuándo comienza la cobertura de Medicare.
Período Especial de Inscripción
Podrías retrasar la Parte B sin penalización si tienes cobertura médica grupal basada en tu empleo actual o en el empleo actual de tu cónyuge.
En muchas situaciones puedes inscribirte mientras mantienes esa cobertura o durante los ocho meses posteriores a la finalización del empleo o del plan grupal, lo que ocurra primero.
La cobertura COBRA y los planes para jubilados no siempre ofrecen la misma protección. Por eso es importante consultar las reglas sobre el Período Especial de Inscripción antes de retrasar Medicare.
Período General de Inscripción
Si no te inscribiste cuando eras elegible y no calificas para un Período Especial de Inscripción, puedes hacerlo entre el 1 de enero y el 31 de marzo de cada año.
La cobertura normalmente comienza el primer día del mes siguiente a tu inscripción. También podrías tener que pagar una penalización.
Cómo inscribirte en Medicare Partes A y B
La inscripción en las Partes A y B se realiza por medio de la Administración del Seguro Social.
Puedes:
- Presentar la solicitud por internet.
- Llamar al Seguro Social al 1-800-772-1213 y seleccionar la opción de atención en español.
- Buscar y programar una cita en una oficina local del Seguro Social.
El proceso de solicitud por internet se encuentra disponible principalmente en inglés.
¿La inscripción es automática?
Algunas personas reciben automáticamente las Partes A y B cuando cumplen 65 años, especialmente si ya reciben beneficios del Seguro Social con suficiente anticipación.
Si todavía no recibes beneficios de jubilación, generalmente debes solicitar Medicare.
Las personas que viven en Puerto Rico normalmente reciben la Parte A automáticamente, pero deben solicitar la Parte B dentro del período correspondiente.
Puedes usar el cuestionario oficial de Medicare para averiguar si tu inscripción será automática o debes solicitarla.
Qué información necesitas para solicitar Medicare
Para presentar la solicitud, normalmente debes tener disponible:
- Tu número de Seguro Social.
- La ciudad, el estado y el país donde naciste.
- Las fechas de inicio y finalización de tus planes médicos grupales actuales.
- Información sobre la cobertura médica grupal que hayas tenido después de cumplir 65 años.
Para solicitar únicamente la Parte B, también podrías necesitar:
- Una dirección de correo electrónico válida.
- Tu número actual de Medicare.
El Seguro Social puede pedir información o documentos adicionales según tu situación. La lista oficial aparece en la página para inscribirte en Medicare por medio del Seguro Social.
Esto significa que no todas las personas deben presentar automáticamente un acta de nacimiento original, un formulario W-2 o documentos militares. Sigue las instrucciones específicas que aparezcan durante tu solicitud.
Cuánto cuesta Medicare en 2026
Los costos dependen de tu cobertura, ingresos y servicios médicos.
| Cobertura | Costo general en 2026 |
|---|---|
| Parte A | $0 mensuales para la mayoría |
| Parte A con prima | $311 o $565 mensuales |
| Prima estándar de la Parte B | $202.90 mensuales |
| Deducible anual de la Parte B | $283 |
| Deducible máximo de la Parte D | $615 |
| Límite anual de gastos de medicamentos de la Parte D | $2,100 |
Puedes verificar las cantidades actualizadas en el resumen oficial de costos de Medicare.
Los planes Medicare Advantage y de la Parte D tienen costos diferentes según el plan y el lugar donde vivas. Aunque un plan Medicare Advantage anuncie una prima de $0, normalmente debes continuar pagando la prima de la Parte B.
Cómo inscribirte en Medicare Advantage
Para inscribirte en un plan Medicare Advantage normalmente debes:
- Tener las Partes A y B.
- Vivir dentro del área de servicio del plan.
- Ser ciudadano estadounidense o encontrarte legalmente en Estados Unidos.
- Tener tu número de Medicare.
- Conocer las fechas de inicio de tus coberturas de las Partes A y B.
Puedes consultar todos los requisitos en la página oficial para inscribirte en un plan Medicare Advantage.
Antes de elegir un plan, revisa:
- Si tus médicos y hospitales pertenecen a la red.
- Si cubre los medicamentos que utilizas.
- La prima mensual.
- Los deducibles y copagos.
- El límite anual de gastos de bolsillo.
- Los requisitos de autorización previa.
- La cobertura cuando viajas o permaneces parte del año en otro estado.
Puedes comparar planes mediante el buscador oficial de planes de Medicare o llamar al 1-800-MEDICARE —1-800-633-4227—.
Períodos para cambiar o contratar Medicare Advantage
Inscripción Abierta de Medicare
Del 15 de octubre al 7 de diciembre puedes:
- Pasar de Medicare Original a Medicare Advantage.
- Regresar de Medicare Advantage a Medicare Original.
- Cambiar de plan Medicare Advantage.
- Contratar, cambiar o cancelar un plan de medicamentos.
Los cambios comienzan el 1 de enero del año siguiente.
Puedes comprobar las reglas en la página oficial de Inscripción Abierta de Medicare.
Inscripción Abierta de Medicare Advantage
Del 1 de enero al 31 de marzo, las personas que ya tienen Medicare Advantage pueden:
- Cambiar a otro plan Medicare Advantage.
- Regresar a Medicare Original.
- Contratar un plan independiente de medicamentos al regresar a Medicare Original.
Este período no permite pasar de Medicare Original a Medicare Advantage.
Penalizaciones por inscribirte tarde
Las penalizaciones no funcionan igual en todas las partes de Medicare.
Penalización de la Parte A
Esta penalización suele afectar únicamente a quienes deben comprar la Parte A.
La prima puede aumentar un 10%, y normalmente se paga durante el doble del tiempo que la persona retrasó su inscripción.
Penalización de la Parte B
La prima puede aumentar un 10% por cada período completo de 12 meses en que pudiste tener la Parte B, pero no te inscribiste.
En la mayoría de los casos, esta penalización se paga durante todo el tiempo que mantengas la Parte B.
Penalización de la Parte D
Podrías pagar una penalización si pasas 63 días consecutivos o más sin una cobertura válida de medicamentos después de ser elegible.
La penalización se calcula según el tiempo durante el cual permaneciste sin cobertura y se agrega a la prima mensual de tu plan.
Puedes consultar las reglas y excepciones en la sección oficial sobre penalizaciones por inscripción tardía en Medicare.
No todas las personas que retrasan la inscripción pagan una penalización. Podrías estar exento si tenías cobertura válida, calificabas para un Período Especial de Inscripción o recibías determinados programas de ayuda.
Medicare y Medicaid
Medicare y Medicaid son programas diferentes, aunque algunas personas pueden calificar para ambos.
Medicare se basa principalmente en la edad, la incapacidad o ciertas condiciones médicas. Medicaid se dirige principalmente a personas y familias que cumplen los requisitos económicos y de elegibilidad establecidos por su estado.
Cuando una persona tiene Medicare y Medicaid, Medicare normalmente paga primero y Medicaid puede ayudar con determinados costos restantes.
Puedes consultar nuestra guía sobre cómo solicitar Medicaid paso a paso.
Conclusión
Inscribirte en Medicare comienza por determinar cuándo eres elegible y si recibirás las Partes A y B automáticamente. Si necesitas presentar una solicitud, debes hacerlo por medio del Seguro Social.
Después de obtener las Partes A y B, puedes mantener Medicare Original o elegir un plan Medicare Advantage. Antes de decidir, compara las redes médicas, los medicamentos cubiertos, las primas, los copagos y el límite anual de gastos.
Revisa tu situación con anticipación, especialmente si tienes seguro por medio de un empleador, COBRA, cobertura para jubilados, Medicaid o beneficios para veteranos. Cada tipo de cobertura puede afectar el momento adecuado para inscribirte.
Deja una respuesta
Contenido Relacionado: