Sólo el 11% de los estadounidenses que no están jubilados saben exactamente cuántos beneficios pueden recibir. Por esta razón, entender cómo se calcula la pensión de jubilación en Estados Unidos es fundamental para tu planificación financiera. En 2024, casi 68 millones de estadounidenses recibirán un beneficio mensual del Seguro Social, con trabajadores jubilados que reciben un promedio de $1,918 al mes. En esta guía, te mostraré cómo calcular mi retiro del Seguro Social, qué factores afectan tu jubilación seguro social y las estrategias para maximizar tus beneficios.
Aviso: Este contenido es informativo y no constituye asesoría financiera, tributaria o legal. Las cantidades, límites y reglas del Seguro Social pueden cambiar cada año, y el beneficio de jubilación depende del historial laboral y la situación personal de cada solicitante. Verifica siempre tus estimaciones mediante tu cuenta oficial de la Administración del Seguro Social.
El papel del Seguro Social en tu jubilación
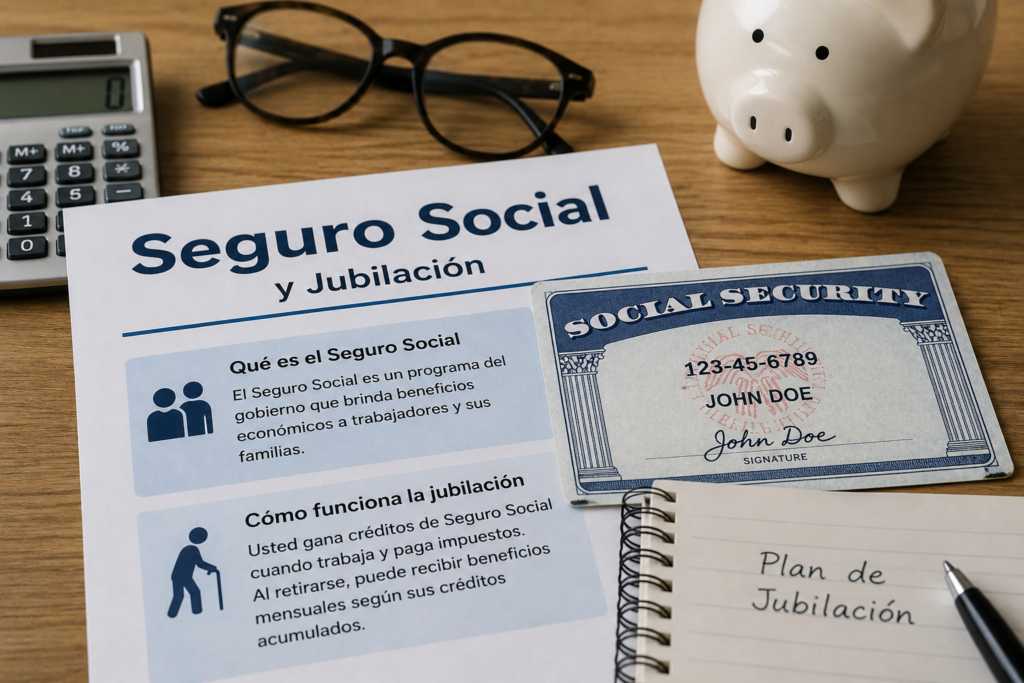
La Administración del Seguro Social (SSA) maneja el programa nacional de seguro social, compuesto por los programas de seguro de retiro, sobrevivientes y por discapacidad. Este sistema federal, conocido oficialmente como Seguro de Vejez, Supervivientes e Incapacidad (OASDI), se creó en 1935 y representa uno de los pilares fundamentales de la jubilación en Estados Unidos.
El Seguro Social se financia principalmente con impuestos sobre la nómina denominados tributo de la Ley de Contribuciones al Seguramiento Federal (FICA) para empleados y tributo de la Ley de Contribuciones por Cuenta Propia (SECA) para trabajadores independientes. En 2024, el 12.4% de los ingresos de hasta $168,600 se asigna al fondo del Seguro Social. Los trabajadores y empleadores dividen esta contribución: cada uno paga el 6.2%, mientras que las personas que trabajan por cuenta propia pagan ambas partes.
Estos depósitos tributarios son recaudados por el Servicio de Impuestos Internos (IRS) y se confían a fondos fiduciarios específicos que administran el dinero para pagos futuros. De hecho, aproximadamente 80 centavos de cada dólar que pagas en impuestos del Seguro Social van al seguro para adultos de edad avanzada y sobrevivientes, y el resto al fondo para discapacidad.
Quiénes califican para recibir beneficios
Para tener derecho a beneficios por jubilación del retiro del seguro social, necesitas cumplir requisitos específicos basados en tu historial laboral. El sistema funciona con "créditos" que acumulas mientras trabajas y pagas impuestos al Seguro Social.
Si naciste después de 1929, necesitas 40 créditos, que equivalen a 10 años de trabajo. En 2022, recibías un crédito por cada $1,510 que ganabas, con un máximo de cuatro créditos por año. Los créditos que ganas permanecen en tu registro de Seguro Social de forma permanente.
Además de estos créditos, debes tener al menos 61 años y 8 meses para solicitar los beneficios, ya que la edad más joven para comenzar a recibirlos es a los 62 años. Por lo general, puedes recibir los beneficios mensuales a partir de los 62 años si has trabajado y pagado impuestos del Seguro Social durante 10 años o más. Asimismo, en la mayoría de los casos, puedes solicitarlos mientras aún trabajas.
Diferencia entre edad mínima y edad plena de jubilación
Entender la diferencia entre estas dos edades es fundamental para saber cómo se calcula la pensión de jubilación en estados unidos. La edad mínima para recibir beneficios es 62 años, pero esto no significa que recibirás el beneficio completo.
La plena edad de jubilación, también llamada "edad normal de jubilación", fue de 65 años durante muchos años. Sin embargo, en 1983, el Congreso aprobó una ley para aumentar gradualmente esta edad porque las personas viven más tiempo y, por lo general, son más saludables en la vejez. La edad de jubilación aumenta gradualmente unos meses por cada año de nacimiento, hasta llegar a los 67 años para las personas nacidas en 1960 o después.
El año y el mes en que alcanzas la plena edad de jubilación depende del año en que naciste. Por ejemplo, si naciste entre 1943 y 1954, tu plena edad de jubilación es 66 años. Para quienes nacieron en 1958, la plena edad es 66 años y 8 meses. Los nacidos en 1960 o después no alcanzarán la plena edad de jubilación hasta cumplir los 67 años.
Si solicitas beneficios a los 62 años cuando tu plena edad de jubilación es 67, tus beneficios se reducirán hasta un 30% de forma permanente[14]. Por otro lado, independientemente de tu plena edad de jubilación, el pago de tu beneficio será mayor cuanto más esperes para presentar la solicitud, hasta los 70 años.
Tu historial de ingresos: la base del cálculo
La Administración del Seguro Social calcula tus beneficios basándose en el registro de ingresos que acumulas durante tu vida laboral. Este historial laboral representa la base fundamental que determina cuánto recibirás mensualmente cuando te jubiles.
Cada año, tu empleador informa a la SSA cuánto dinero ganaste, permitiendo que actualicen tu registro. Si trabajas por cuenta propia, reportas tus ganancias directamente. La precisión de este registro es vital, ya que calculamos tu beneficio mensual de jubilación basado en cuánto has ganado.
Sin embargo, no todas tus ganancias cuentan sin límites. Solo se considera lo que ganes hasta alcanzar el ingreso máximo sujeto a impuestos, es decir, el límite ajustado anualmente de la cantidad de tus ingresos sobre los que pagas impuestos del Seguro Social. En 2024, este límite es de $168,600.
Los 35 años de mayores ingresos
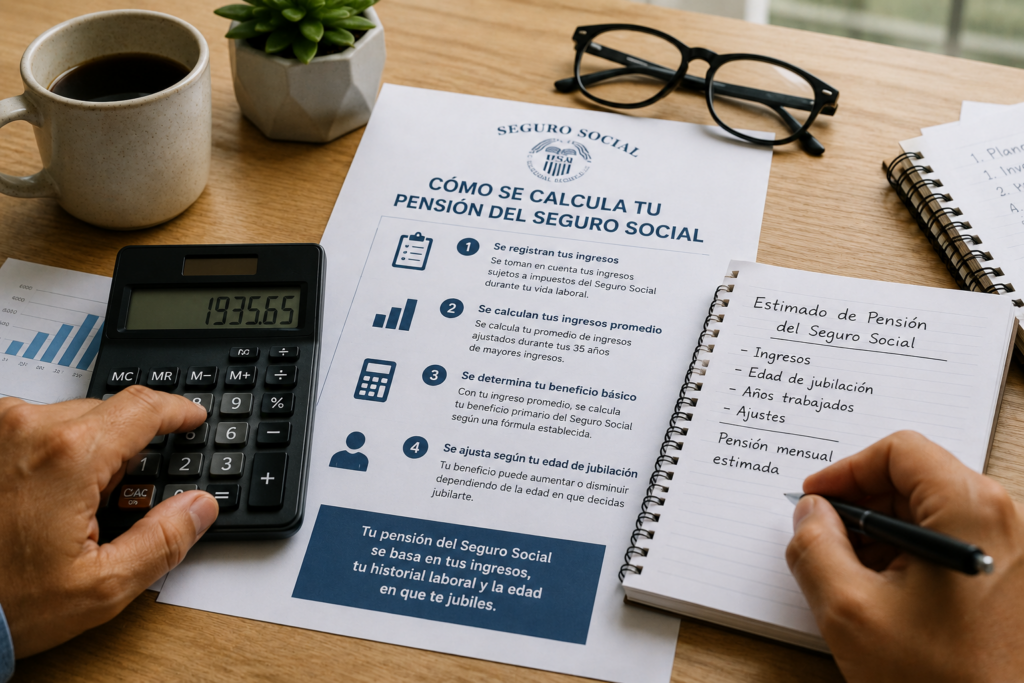
El Seguro Social no utiliza todos tus años de trabajo para el cálculo. En primer lugar, selecciona los 35 años en que recibiste el mayor sueldo. La cantidad de dinero que recibes mensualmente del retiro del seguro social se decide utilizando tus ingresos más altos durante estos 35 años.
Si no has trabajado 35 años completos, tus beneficios se reducirán. Los años no trabajados cuentan como ceros, lo que disminuye significativamente tu promedio. Por esta razón, trabajar al menos 35 años se vuelve fundamental para maximizar tus beneficios.
Asimismo, la SSA recalcula tu beneficio anualmente. Si tus ingresos del año previo figuran en tus 35 años de mayores ingresos, el Seguro Social echará a un lado un año en el que hayas ganado menos. Esto significa que la cifra de tu salario mensual promedio aumentará.
El monto de seguro primario (PIA)
Posteriormente a seleccionar tus 35 años de mayores ingresos, la SSA calcula tu Promedio de Ganancias Mensuales Ajustadas (AIME). El PIA es el beneficio que una persona recibiría si elige comenzar a recibir beneficios de jubilación a su edad normal de jubilación.
La fórmula para calcular el PIA desglosa tu salario mensual promedio en tres partes mediante porcentajes específicos. Para 2026, estos porcentajes se aplican a diferentes tramos:
- 90% de los primeros $1,286 de tu AIME
- 32% de cualquier cantidad sobre $1,286 hasta $7,749
- 15% de cualquier cantidad sobre $7,749

La suma de estas tres cifras representa tu monto de seguro primario o beneficio jubilatorio completo. Esta escala variable está diseñada para ponderar el beneficio y ayudar a quienes ganan un sueldo bajo. De hecho, la cantidad se redondea al siguiente múltiplo más bajo de $0.10 si no es ya un múltiplo de $0.10.
Indexación salarial y ajustes por inflación
Para determinar tu beneficio básico, ajustamos tus 35 años de ingresos más altos para tener en cuenta los cambios en los salarios promedio desde el año en que recibiste los ingresos. El método de indexación salarial indexa tus ingresos hasta el año en que cumples 59 años inclusive.
Además, eres elegible para aumentos en los beneficios por costo de vida a partir del año en que cumples 62 años. Los beneficios se ajustan anualmente para reflejar el aumento en el costo de vida medido por el Índice de Precios al Consumidor.
Factores que aumentan o reducen tu beneficio mensual
La edad que elijas para solicitar tus beneficios tendrá un impacto directo y permanente en cuánto recibirás cada mes del retiro del seguro social.
Jubilación anticipada a los 62 años
Solicitar beneficios a los 62 años es la opción más temprana disponible, pero conlleva una reducción permanente. Si naciste en 1960 o después, tus beneficios se reducirán en un 30% si los reclamas a esta edad. Por ejemplo, un beneficio de $1,000 a la plena edad de jubilación se reducirá a $700 si empiezas a recibirlos a los 62 años.
La reducción se calcula mes a mes: 5/9 del 1% por cada mes antes de la plena edad de jubilación, hasta 36 meses, y luego 5/12 del 1% por cada mes adicional. Esta decisión afecta tus ingresos para el resto de tu vida.
Esperar hasta la edad plena de jubilación
Al alcanzar tu plena edad de jubilación, recibes el 100% de tu beneficio calculado sin reducción alguna. Para quienes nacieron en 1957, esta edad es 66 años y 6 meses, mientras que para los nacidos en 1958 es 66 años y 8 meses. A partir de esta edad, puedes trabajar sin límite de ingresos y recibir tu beneficio completo.
Créditos por jubilación retrasada hasta los 70 años
Si aplazas el recibir tus beneficios después de la plena edad de jubilación, tu beneficio aumenta en un 8% por cada año completo que esperas. Para las personas nacidas en 1943 o después, la tasa de aumento mensual es de 2/3 del 1%. Tus beneficios dejarán de aumentar cuando cumplas los 70 años.
Trabajar mientras recibes beneficios
Si eres menor de tu plena edad de jubilación durante todo 2026 y trabajas, se deducirá $1 de tus beneficios por cada $2 que ganes sobre $24,480. En el año en que cumplas tu plena edad de jubilación, el límite aumenta a $65,160, y se deducirá $1 por cada $3 ganados sobre este límite. Las cantidades retenidas no se pierden de forma permanente: cuando alcances tu plena edad de jubilación, tu beneficio mensual se incrementará para compensar los meses en que se redujeron tus beneficios.
Cuánto es lo máximo que paga el Seguro Social
Para 2026, el beneficio máximo mensual varía según la edad de solicitud: $2,969 si te jubilas a los 62 años, $4,152 a la plena edad de jubilación, y $5,181 si esperas hasta los 70 años. Estas cifras aplican únicamente a quienes ganaron el ingreso máximo sujeto a impuestos durante al menos 35 años de su vida laboral.
Crear tu cuenta en Mi Seguro Social
En primer lugar, necesitas establecer tu cuenta personal en my Social Security para acceder a servicios y administrar tus beneficios en cualquier momento y lugar. Esta cuenta gratuita y segura te permite solicitar una tarjeta de reemplazo del Seguro Social, verificar el estado de una solicitud, estimar beneficios futuros o gestionar los beneficios que ya recibes.
Alrededor de 86 millones de personas ya tienen cuentas my Social Security. Para crear tu perfil, deberás elegir entre Login.gov o ID.me como método de autenticación. Necesitas tener al menos 18 años, un número de Seguro Social y una dirección válida de correo electrónico.
Usar la calculadora de beneficios de la SSA
La Calculadora Rápida te permite hacer una estimación basada en tu fecha de nacimiento y el historial de ganancias que proporciones. Sin embargo, esta herramienta no tiene acceso a tu registro de ganancias por razones de seguridad, por lo que la estimación es solamente una aproximación.
Para obtener cálculos más precisos, inicia sesión en tu cuenta my Social Security, que vincula tu registro de ganancias directamente desde la base de datos de la SSA. Asimismo, puedes comparar los efectos de diferentes escenarios de edad de jubilación.
Revisar tu estado de cuenta anual
Tu Estado de cuenta del Seguro Social está disponible para que lo veas por internet al abrir una cuenta my Social Security. Millones de personas de todas las edades ahora usan estas cuentas para enterarse sobre sus futuros beneficios y su historial de ganancias actuales.
Si tienes 60 años o más y no has creado una cuenta, recibirás tu Estado de cuenta por correo postal tres meses antes de tu cumpleaños. Te recomendamos revisar tu Estado de cuenta anualmente.
El Estado de cuenta rediseñado incluye una gráfica de barras que muestra tus cálculos personalizados de beneficios por jubilación a nueve edades diferentes, dependiendo de cuándo desees que comiencen los beneficios. También incluye tu historial de ganancias e información sobre cómo informar un error si encuentras uno.
Corregir errores en tu historial de ingresos
Por lo general, no puedes corregir tus ingresos después de tres años, tres meses y 15 días desde el final del año tributable por el cual tus ingresos fueron pagados. Sin embargo, existen excepciones para confirmar registros con declaraciones presentadas ante el IRS, corregir errores de informes de empleadores ya procesados o añadir informes omitidos.
Con una cuenta my Social Security, es posible que puedas corregir tu registro de ingresos por internet, pero también puedes comunicarte al 1-800-772-1213. Será útil tener información como Formularios W-2 o talonarios de pago.
Estrategias para maximizar tus beneficios de jubilación
Cuándo solicitar tus beneficios según tu situación
Tu situación personal debe guiar la decisión sobre cuándo solicitar beneficios del retiro del seguro social. Tu salud, esperanza de longevidad, necesidad de ingresos y ahorros disponibles son factores determinantes. Si tienes buena salud y esperas vivir más allá de los 80 años, retrasar los beneficios maximiza tus ingresos totales. Sin embargo, si necesitas los fondos antes, solicitar a los 62 años puede ser la decisión correcta según tu situación.
Beneficios conyugales y planificación en pareja
Los cónyuges pueden recibir hasta el 50% de tu monto de seguro primario. Igualmente, es fundamental que coordines con tu pareja cuándo solicitar beneficios para optimizar los ingresos combinados. El cónyuge con mayores ingresos generalmente debería esperar más tiempo, ya que con el tiempo los aumentos valdrán más.
Beneficios para sobrevivientes
El cónyuge sobreviviente puede recibir el 100% de tus beneficios si alcanzó la edad plena de jubilación. Alrededor de 3.8 millones de viudas y viudos recibían estos beneficios en agosto de 2024. Puedes solicitar beneficios para sobrevivientes desde los 60 años.
Coordinar con otras fuentes de ingresos
Usar tu cuenta 401(k) como puente mientras retrasas el Seguro Social hasta los 70 años puede aumentar tu beneficio mensual en al menos un 76%. Asimismo, debes considerar las implicaciones fiscales, ya que hasta el 85% de tus beneficios pueden estar sujetos a impuestos.
Conclusión
Entender cómo se calcula la pensión de jubilación en Estados Unidos te permite tomar decisiones financieras más informadas para tu futuro. Ahora que conoces los factores clave (tus 35 años de mayores ingresos, la edad de solicitud y el monto de seguro primario), puedes planificar estratégicamente cuándo jubilarte.
Te recomiendo crear tu cuenta en my Social Security cuanto antes para revisar tu historial de ingresos y corregir cualquier error. De esta manera, tendrás estimaciones precisas de tus beneficios futuros. Recuerda que cada situación es única: tu salud, necesidades financieras y esperanza de vida determinarán la mejor edad para solicitar tus beneficios del retiro del seguro social.
Deja una respuesta