
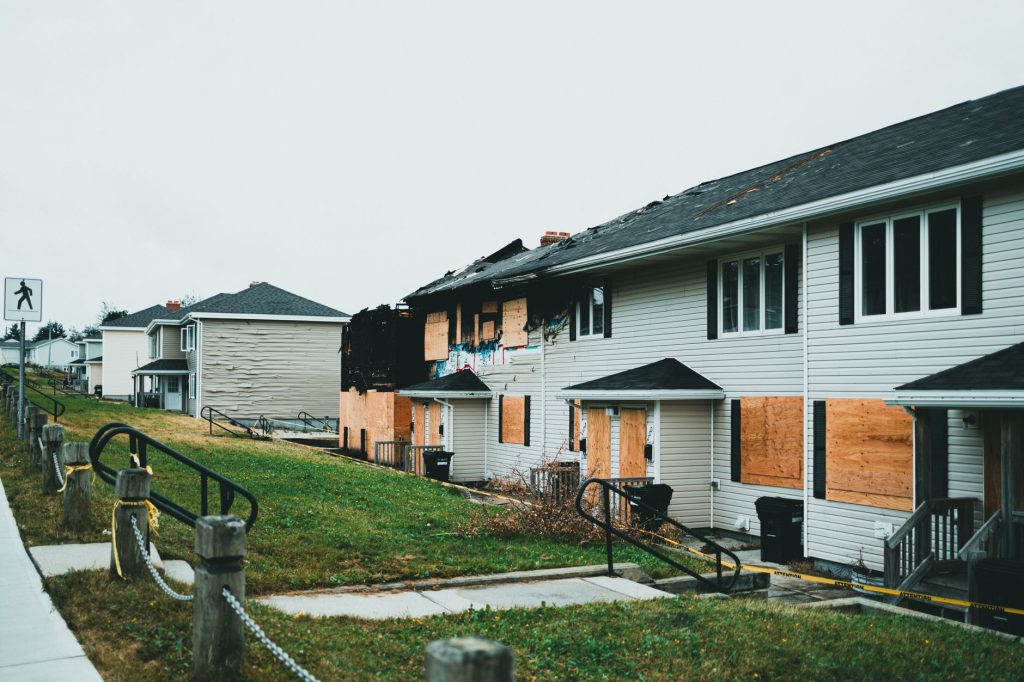
Si eres propietario de una vivienda, o estás considerando comprar una, entender qué cubre exactamente el homeowners insurance (seguro de vivienda) es fundamental para evitar sorpresas costosas cuando más necesitas que tu póliza responda.
Índice
- Qué es el homeowners insurance
- Qué cubre típicamente la estructura de tu casa
- Cobertura de pertenencias personales
- Cobertura de responsabilidad civil
- Qué generalmente NO cubre una póliza estándar
- Coberturas adicionales que puedes agregar
- Cómo saber si necesitas cobertura adicional
- Revisa tu póliza anualmente
- En resumen
Qué es el homeowners insurance
Es una póliza diseñada para propietarios de vivienda que generalmente cubre la estructura física de la casa, tus pertenencias personales dentro de ella, protección de responsabilidad civil, y gastos de vivienda temporal si tu casa queda inhabitable debido a un evento cubierto.
 DIMECOMO.COM
Qué cubre típicamente la estructura de tu casa
La mayoría de las pólizas estándar cubren daños a la estructura causados por:
- Incendios.
- Tormentas de viento y granizo.
- Rayos.
- Explosiones.
- Vandalismo.
- Ciertos tipos de daño por agua (como una tubería que se rompe repentinamente).
Cobertura de pertenencias personales
Al igual que el renters insurance, el homeowners insurance también protege tus pertenencias personales dentro de la vivienda contra los mismos riesgos cubiertos que afectan la estructura.
Cobertura de responsabilidad civil
Esta parte de la póliza te protege financieramente si alguien resulta lesionado en tu propiedad y decide demandarte, cubriendo potencialmente gastos médicos y legales asociados.
Las coberturas específicas varían significativamente entre pólizas y compañías aseguradoras. Lee cuidadosamente los términos exactos de tu póliza y consulta directamente con tu agente sobre cualquier duda específica antes de asumir que algo está cubierto.
Sigue leyendo
Qué generalmente NO cubre una póliza estándar
Es fundamental entender las exclusiones comunes de estas pólizas:
- Inundaciones: requieren una póliza separada, generalmente a través de un programa específico de seguro contra inundaciones.
- Terremotos: en la mayoría de los estados, requieren cobertura adicional específica.
- Desgaste normal y falta de mantenimiento: problemas que resultan de no mantener la propiedad adecuadamente generalmente no están cubiertos.
- Infestaciones de plagas: como termitas o roedores, generalmente se consideran un problema de mantenimiento, no un evento cubierto.
- Daños por falta de mantenimiento del techo o la plomería: el desgaste gradual generalmente no se considera un evento cubierto.
Coberturas adicionales que puedes agregar
Si vives en una zona de riesgo específico, considera agregar cobertura adicional (endorsements) para:
- Inundaciones, especialmente en zonas costeras o cercanas a ríos.
- Terremotos, en regiones sísmicamente activas.
- Objetos de alto valor específico (joyas, arte, colecciones) que exceden los límites estándar de la póliza.
Cómo saber si necesitas cobertura adicional
Investiga el historial de desastres naturales en tu zona específica y consulta mapas de riesgo de inundación disponibles públicamente para determinar si tu propiedad podría beneficiarse de cobertura adicional más allá de la póliza estándar.
Revisa tu póliza anualmente
El valor de tu vivienda y pertenencias puede cambiar con el tiempo, así que es recomendable revisar tu póliza cada año para asegurarte de que la cobertura sigue siendo adecuada para tu situación actual.
En resumen
El homeowners insurance cubre una amplia gama de riesgos comunes para la estructura de tu casa y tus pertenencias, pero excluye notablemente inundaciones, terremotos y problemas de mantenimiento. Entender estas exclusiones te permite decidir si necesitas cobertura adicional específica para tu situación.
Contenido Relacionado:
 DIMECOMO.COM
Cuánto cuesta vender una casa (comisiones y gastos)
 DIMECOMO.COM
Pasos para vender tu casa en Estados Unidos
 DIMECOMO.COM
Qué hacer si no puedes pagar tu hipoteca este mes
 DIMECOMO.COM
Cuándo tiene sentido pagar puntos para bajar tu tasa de interés
 DIMECOMO.COM
Qué es refinanciar una hipoteca y cuándo conviene hacerlo
 DIMECOMO.COM